Premier compte bancaire pour un enfant : à quel âge et quelle formule choisir
Faut-il ouvrir un livret d'épargne dès la naissance, attendre l'adolescence pour une carte bancaire, ou passer par une application spécialisée entre les deux ? Il n'existe pas un âge unique de référence : chaque solution répond à un besoin différent, de l'épargne pure à l'apprentissage progressif de la gestion d'un budget.
Sommaire de l’article
Dès la naissance : l’épargne pure
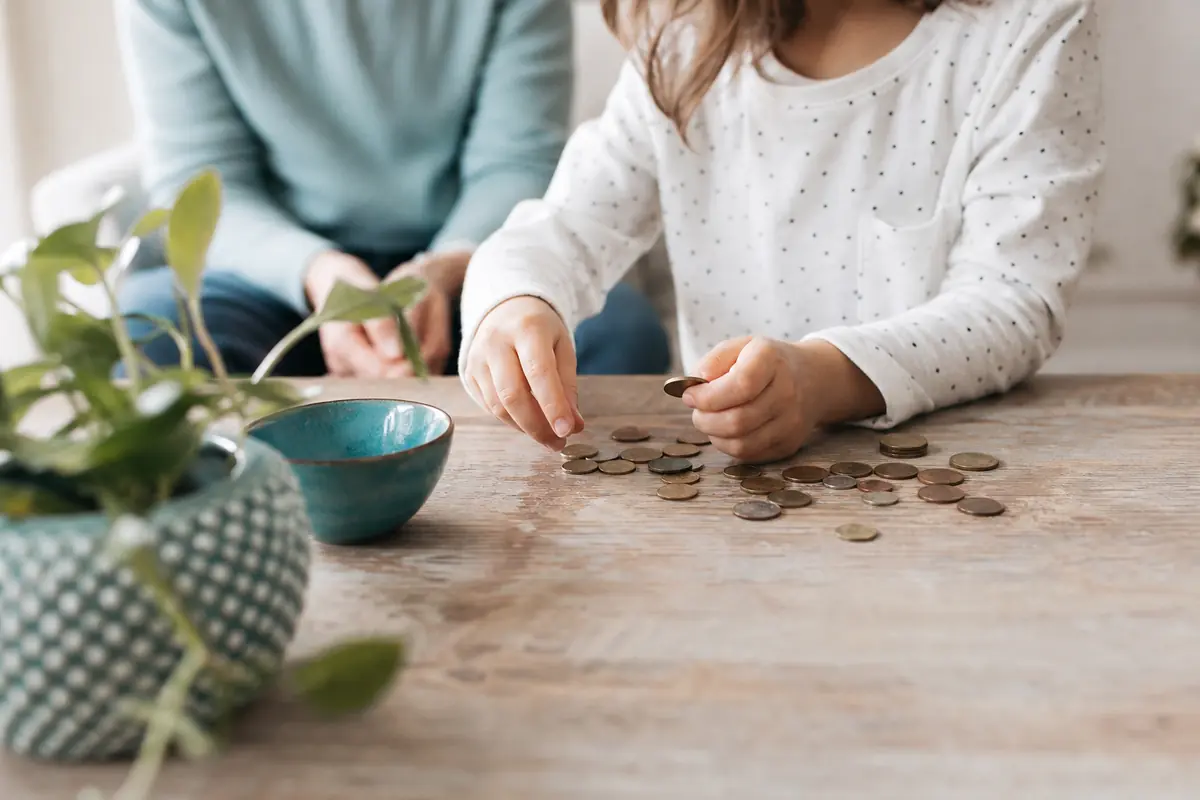
Un livret d’épargne, Livret A ou livret bancaire classique, peut s’ouvrir dès la naissance de l’enfant, sans aucune condition d’âge minimum. Cette solution répond à un besoin d’épargne pure, souvent alimentée par les dons familiaux (naissance, anniversaires, étrennes) plutôt que gérée activement par l’enfant lui-même avant plusieurs années.
Le Livret A appliqué à un enfant fonctionne exactement comme celui d’un adulte, avec le même taux de rémunération et le même plafond de 22 950 euros, mais géré exclusivement par les représentants légaux jusqu’à ce que l’enfant atteigne l’âge de disposer librement de son épargne, généralement fixé à 16 ans pour un retrait autonome, sauf opposition des parents.
Entre 10 et 12 ans : les cartes prépayées et applications pour ados
Pour un enfant qui commence à recevoir de l’argent de poche régulier ou des cadeaux en espèces, sans être encore prêt pour un compte bancaire classique, les cartes prépayées et applications spécialisées pour jeunes offrent une solution intermédiaire intéressante. Ces outils, souvent proposés par des acteurs spécialisés dans les services bancaires pour mineurs, ne nécessitent pas l’ouverture d’un compte bancaire traditionnel et fonctionnent par rechargement du montant disponible.
Ces solutions intègrent généralement des fonctionnalités pédagogiques appréciées des parents : suivi visuel des dépenses par catégorie, possibilité de fixer des objectifs d’épargne pour un achat précis, et notifications en temps réel de chaque transaction effectuée par l’enfant, ce qui en fait un outil d’apprentissage autant qu’un simple moyen de paiement.
 À lire aussiEnfant qui mouille son lit à 7 ans : faut-il s'inquiéter ?
Dès 12 ans : le compte bancaire de mineur classique
La plupart des banques traditionnelles proposent l’ouverture d’un compte bancaire pour mineur à partir de 12 ans, avec une carte de retrait (rarement une carte de paiement complète à cet âge), sous l’autorisation et la responsabilité des représentants légaux. Ce compte fonctionne selon des règles adaptées : impossibilité de découvert, plafonds de retrait limités, et accès complet des parents à l’historique des opérations depuis leur propre espace bancaire.
Ouvrir un compte bancaire pour un enfant de 12 ans
- Choisir la banque adaptée. Comparer les offres spécifiques aux mineurs, souvent gratuites jusqu’à un certain âge.
- Réunir les documents nécessaires. Livret de famille, justificatif de domicile des parents, pièce d’identité de l’enfant si disponible.
- Définir les plafonds avec le conseiller. Fixer les limites de retrait et de paiement adaptées à l’usage prévu.
- Activer le suivi parental. Configurer les alertes ou l’accès à l’historique depuis l’espace bancaire des parents.
- Expliquer le fonctionnement à l’enfant. Prendre le temps de présenter les règles d’usage de la carte et du compte.
| Solution | Âge d’accès | Niveau d’autonomie |
|---|---|---|
| Livret d’épargne | Dès la naissance | Géré entièrement par les parents |
| Carte prépayée / application ado | Dès 10-12 ans | Autonomie limitée, suivi parental complet |
| Compte bancaire de mineur | Dès 12 ans | Autonomie encadrée, plafonds paramétrables |
| Compte jeune actif | Dès 16 ans | Autonomie renforcée, moins de contrôle systématique |
Le rôle pédagogique, au-delà du simple outil
Au-delà de la question pratique de gérer l’argent reçu, ouvrir un compte ou une solution de paiement pour un enfant offre une occasion concrète d’aborder l’éducation financière : différence entre épargner et dépenser, notion de budget limité, conséquences d’un achat impulsif sur les moyens restants pour le reste du mois. Ces apprentissages, plus efficaces en situation réelle qu’en théorie abstraite, profitent d’un cadre sécurisé où l’erreur reste sans conséquence grave.
Comparer les frais avant de choisir
De nombreuses banques traditionnelles proposent la gratuité totale des comptes et cartes pour mineurs, ce qui en fait souvent l’option la plus économique pour une première expérience bancaire. Les applications spécialisées pour ados, en revanche, facturent parfois un abonnement mensuel modeste, généralement entre 1 et 5 euros, en contrepartie de fonctionnalités supplémentaires (cagnotte familiale, tâches rémunérées, objectifs d’épargne visuels) absentes des offres bancaires classiques pour mineurs.
Comparer ces coûts sur la durée, en tenant compte du nombre d’années d’utilisation prévu avant la majorité de l’enfant, aide à choisir la formule la plus adaptée au budget familial sans sacrifier les fonctionnalités réellement utiles pour l’apprentissage visé. Un essai gratuit, souvent proposé par les applications spécialisées pendant le premier mois, permet de tester l’outil avant de s’engager sur un abonnement payant.
 À lire aussiBébé qui refuse le biberon après l'allaitement : que faire ?
Adapter le choix selon la personnalité de l’enfant
Un enfant naturellement prudent avec l’argent, qui économise spontanément plutôt que de dépenser immédiatement, tirera davantage profit d’un livret d’épargne classique complété d’une petite carte prépayée pour les achats courants. Un enfant plus impulsif dans ses achats bénéficiera en revanche d’un outil offrant un suivi visuel renforcé et des alertes en temps réel, qui l’aident à prendre conscience de ses habitudes de consommation avant qu’elles ne deviennent problématiques une fois plus grand.
Cette adaptation au profil de l’enfant compte souvent davantage que le choix strict de la formule bancaire elle-même, une carte sophistiquée n’apportant pas grand-chose si l’enfant n’est pas encore prêt à s’en servir de façon réfléchie, tout comme un simple livret peut suffire largement pour un enfant déjà naturellement économe.
Les limites et protections à connaître
Un compte de mineur, quelle que soit la formule choisie, ne permet jamais de découvert bancaire : toute tentative de paiement ou de retrait supérieur au solde disponible est automatiquement refusée, protégeant à la fois l’enfant et les parents responsables du compte. Les plafonds de retrait et de paiement, définis à l’ouverture avec le conseiller bancaire, peuvent être ajustés à tout moment à la hausse ou à la baisse selon l’évolution de l’autonomie accordée à l’enfant.
Cette réflexion sur l’argent de poche et l’autonomie financière s’inscrit dans une démarche éducative plus large, qui gagne à être abordée progressivement plutôt que reportée à l’adolescence, moment où les habitudes de consommation sont déjà largement formées. Pour l’épargne accumulée sur un livret au nom de l’enfant, les mêmes questions se posent à terme qu’un Livret A une fois plafonné : où placer le surplus une fois le plafond atteint, une situation qui peut survenir plus tôt qu’on ne le pense avec des dons familiaux réguliers.
Questions fréquentes